
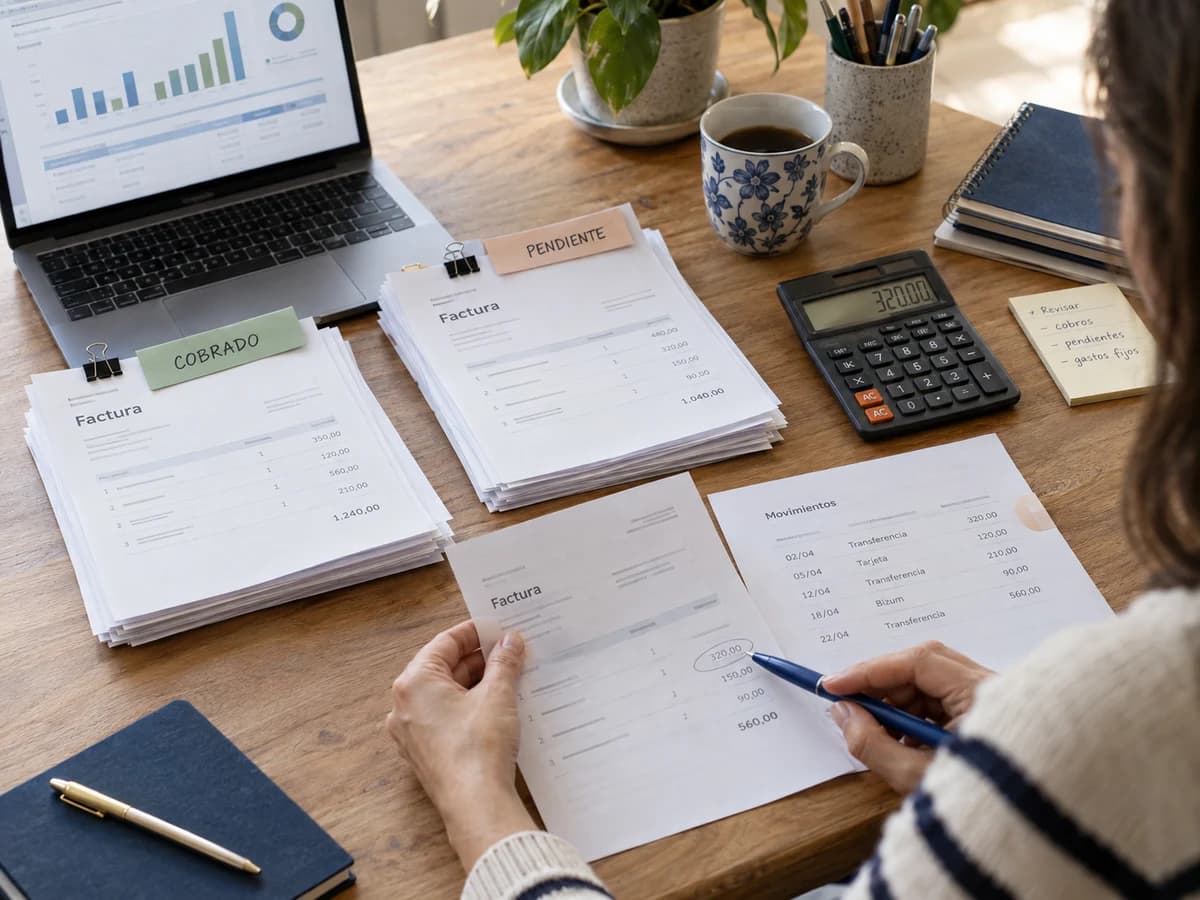
Tu informe muestra 10.000 € facturados, pero solo has recibido 7.260 € y el resultado del periodo es 4.000 €. Las tres cifras pueden ser correctas. Cada una responde a una pregunta diferente y puede utilizar fechas e importes distintos.
Para saber cómo va el negocio necesitas distinguir ventas, dinero recibido y resultado. Este ejemplo permite comprobar los cálculos y detectar qué revisar cuando una cifra parece contradecir a otra.
Qué mide cada cifra
| Dato | Pregunta que responde | Precaución al compararlo |
|---|---|---|
| Facturación | ¿Cuánto he vendido y documentado? | Comprueba si incluye IVA y qué documentos entran |
| Cobros | ¿Qué dinero han pagado mis clientes? | Puede corresponder a facturas de otros meses |
| Resultado del informe | ¿Qué diferencia hay entre ingresos y gastos registrados? | Depende de que los datos incluidos estén completos |
| Saldo bancario | ¿Cuánto hay ahora en esta cuenta? | Incluye movimientos ajenos a ventas y gastos del periodo |
El principio contable de devengo separa el reconocimiento de ingresos y gastos de la fecha de sus cobros y pagos. Puedes consultarlo en el marco conceptual del Plan General de Contabilidad. Esta distinción explica por qué un cliente pendiente de pago no desaparece de tus ventas por no haber transferido todavía el dinero.
Un mes explicado con facturas y pagos concretos
Imagina una empresa de servicios con tres facturas emitidas en septiembre. Todas llevan un IVA del 21 %, no tienen retenciones ni descuentos y no hay rectificativas. En el ejemplo, los servicios corresponden a ese mismo mes.
| Cliente | Base sin IVA | Total de factura | Cobrado al cierre |
|---|---|---|---|
| Estudio Ribera | 5.000 € | 6.050 € | 6.050 € |
| Taller Norte | 3.000 € | 3.630 € | 1.210 € |
| Forma Estudio | 2.000 € | 2.420 € | 0 € |
| Total | 10.000 € | 12.100 € | 7.260 € |
No hay otros cobros en septiembre. Los gastos registrados del periodo suman 6.000 € sin IVA, todos con IVA deducible del 21 % a efectos de este ejemplo. De sus 7.260 € de total, la empresa ha pagado 4.840 € y tiene pendientes 2.420 €.
De aquí salen cuatro cifras útiles:
- Facturado sin IVA: 10.000 €.
- Cobrado: 7.260 €, de un total exigible de 12.100 €.
- Pendiente de clientes: 12.100 − 7.260 = 4.840 €.
- Resultado sobre los datos registrados: 10.000 − 6.000 = 4.000 €, un 40 % de los ingresos.
Los cobros menos los pagos de esas operaciones son 2.420 €, no 4.000 €. Y tampoco son necesariamente el saldo del banco, porque falta considerar el saldo inicial y cualquier otro movimiento de la cuenta.
Tres comparaciones que llevan a conclusiones equivocadas
Comparar facturación sin IVA con cobros que incluyen IVA
Dividir 7.260 entre 10.000 daría un 72,6 %, pero no mide el porcentaje cobrado de estas facturas. Estás mezclando base imponible con total pagadero. En el ejemplo, el porcentaje correcto es 7.260 ÷ 12.100 = 60 %.
Para analizar ventas, usa bases homogéneas. Para revisar cuánto te deben, contrasta el total exigible de las facturas con los cobros aplicados. Si hay retenciones, rectificativas o distintas monedas, revisa también su efecto antes de comparar.
Dar por cobrada una factura porque tiene un pago
Taller Norte ha abonado 1.210 € de una factura de 3.630 €. Quedan 2.420 € pendientes. Marcarla como totalmente cobrada porque aparece una transferencia ocultaría dos tercios de la deuda.
Registra cada pago con su importe, fecha y factura. La gestión de cobros de Factuarea permite seguir pagos parciales y vencimientos sin confundir la emisión del documento con su liquidación.
Llamar beneficio neto a cualquier diferencia positiva
Los 4.000 € del ejemplo son el resultado de restar los gastos registrados a los ingresos registrados. Si faltan nóminas, amortizaciones, costes financieros u otros gastos aplicables, no puedes tratarlos como beneficio neto definitivo ni como dinero disponible para retirar.
El informe sigue siendo útil. Te indica qué está ocurriendo con los datos que has incorporado y qué información falta para completar la lectura.
Cómo revisar tus informes en Factuarea
Empieza por elegir la empresa y el periodo. En pérdidas y ganancias, Factuarea utiliza las bases de ingresos y gastos para calcular el resultado y el margen sobre ingresos. El informe de cobros responde a otra pregunta, por lo que no debería utilizarse como sustituto del de ventas.
Para analizar una diferencia, sigue este orden:
- Periodo y criterio de fecha. Comprueba si estás viendo documentos emitidos durante el mes, cobros recibidos durante el mes o saldos pendientes a una fecha.
- Documentos incluidos. Revisa borradores, anulaciones y rectificativas antes de contrastar un listado con un total.
- Base o total. Confirma si la cifra incluye impuestos y si hay retenciones.
- Integridad de los gastos. Localiza facturas de proveedor pendientes de incorporar o de revisar.
- Detalle de clientes y productos. Identifica qué operaciones explican la variación.
La biblioteca de informes y métricas permite explorar estas lecturas. Hay informes generales en todos los planes y funciones avanzadas desde Empresario. Para completar los datos de entrada, revisa también la gestión de gastos y compras.
Qué decisión tomar según lo que encuentres
Las ventas suben, pero los cobros no. Revisa el pendiente por cliente, las fechas de vencimiento y los pagos parciales. En el ejemplo, la siguiente acción es comprobar cuándo vencen los 2.420 € de Taller Norte y los 2.420 € de Forma Estudio. Pendiente no significa automáticamente vencido.
Las ventas se mantienen, pero el resultado cae. Compara los gastos por categoría y busca costes extraordinarios o documentos duplicados. Un mayor volumen de facturas no compensa necesariamente un aumento de costes.
Un solo cliente concentra las ventas. Estudio Ribera representa el 50 % de la base facturada del ejemplo. Ese porcentaje sirve para valorar dependencia comercial, pero no revela qué cliente deja más margen si no conoces sus costes.
Los cobros superan las ventas del mes. Puede ser una buena señal de recuperación de deuda anterior. Localiza a qué facturas corresponden los pagos antes de interpretarlo como crecimiento de ventas.
Preguntas frecuentes sobre facturación y beneficio
¿Si una factura no se cobra, debo eliminarla del informe?
No la elimines solo porque esté pendiente. Revisa su estado documental y registra correctamente los cobros. Si existe un impago, sigue un proceso de seguimiento de facturas pendientes. Una corrección de la operación es un asunto distinto.
¿Puedo comparar septiembre completo con octubre a mitad de mes?
Puedes mirar ambas cifras, pero no presentarlas como periodos equivalentes. Compara intervalos de la misma duración y ten en cuenta la estacionalidad. Anota los filtros que has usado para que otra persona pueda reproducir la lectura.
¿Qué datos comparto con mi asesoría si algo no cuadra?
Envía el periodo, el nombre del informe, el criterio de fecha y las facturas que explican la diferencia. Añade los cobros parciales y los gastos pendientes de registrar. Así la revisión parte de operaciones concretas y no de una captura con dos totales distintos.