
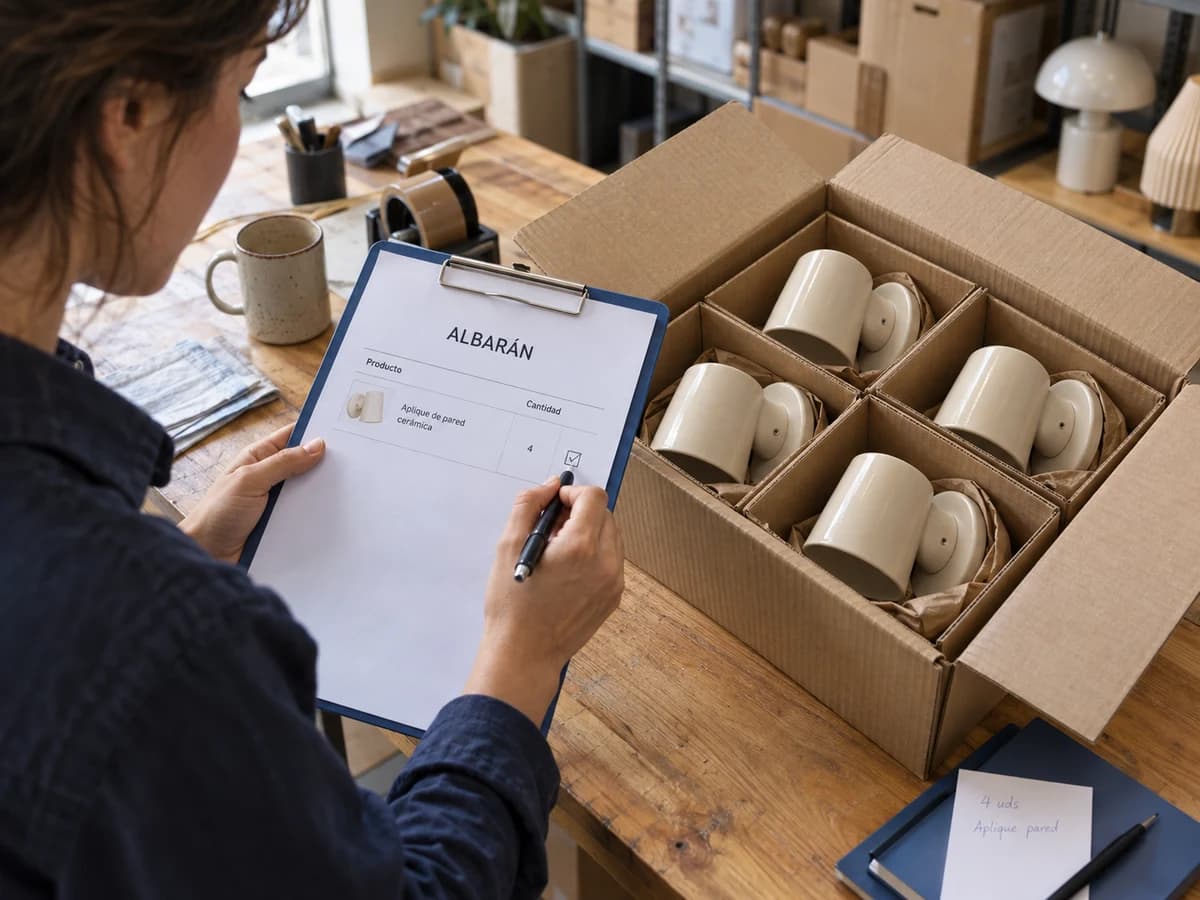
Has entregado cuatro unidades a un cliente, has guardado el albarán y ahora necesitas facturarlas. Al revisar el almacén aparecen dos salidas de cuatro unidades. La mercancía solo salió una vez, pero los documentos se han tratado como dos ventas distintas.
El albarán documenta la entrega y la factura documenta la operación económica con sus datos fiscales. Vincularlos permite saber qué se entregó, qué se ha facturado y qué queda por cobrar, sin reconstruir la historia a partir de archivos sueltos.
Qué diferencia hay entre albarán y factura
El albarán responde a una pregunta operativa: qué recibió el cliente, en qué cantidad y cuándo. Puede incluir precios o limitarse a los artículos y cantidades. La factura añade la identificación fiscal, la numeración, los importes y los impuestos que correspondan.
| Documento | Qué comprobar | Qué no demuestra por sí solo |
|---|---|---|
| Albarán | Artículos, cantidades, fecha y destinatario de la entrega | Que hayas emitido la factura o recibido el dinero |
| Factura | Datos fiscales, conceptos, base e impuestos | Que el cliente haya pagado |
| Registro de cobro | Importe, fecha y factura a la que se aplica | Que toda la mercancía se haya entregado |
Un albarán ordinario no sustituye a la factura que debas expedir. Los requisitos de la factura figuran en el artículo 6 del Reglamento de facturación. Entre ellos está la fecha de la operación cuando difiere de la fecha de expedición. Por eso conviene conservar la fecha real de entrega y no sobrescribirla con el día en que haces la factura.
Ejemplo: diez unidades, una entrega y una factura
Supongamos que tienes 10 lámparas y entregas 4 a Estudio Ribera. Cada unidad cuesta 50 € antes de impuestos. En este ejemplo se aplica un IVA del 21 % y no hay descuentos ni retenciones.
- Preparas un albarán con cuatro lámparas. Mientras está en borrador, el stock sigue en diez unidades.
- Confirmas la entrega. Se registra la salida de cuatro y quedan seis.
- Conviertes ese albarán en una factura vinculada. La base es 200 €, el IVA 42 € y el total 242 €.
- Al emitir esa factura, las cuatro unidades ya cubiertas por el albarán no vuelven a descontarse. El stock continúa en seis.
Preparar
Albarán en borrador. Stock: 10.
Entregar
Salen 4 lámparas. Stock: 6.
Facturar
Factura vinculada de 242 €. Stock: 6.
Cobrar
Registra el pago contra esa factura.
Si el cliente paga 100 €, quedan 142 € pendientes de cobro. Ese pago no cambia las existencias. Inventario, facturación y cobros avanzan sobre la misma operación, pero cada uno registra un hecho diferente.
Cómo pasar un albarán a factura en Factuarea
En Factuarea, la conversión parte de un albarán en estado Entregado que todavía no esté vinculado a una factura. La factura recoge sus líneas y el albarán pasa a Facturado. No tienes que volver a escribir los productos para documentar la misma entrega.
Antes de convertirlo, revisa el cliente y lo realmente entregado. Después comprueba la factura resultante, su serie, sus importes y su estado de emisión. La referencia del albarán y la de la factura pertenecen a documentos diferentes, no tienen por qué compartir número.
El seguimiento de existencias utiliza los productos del catálogo con control de stock. Comprueba esa configuración si un artículo no genera movimientos. Escribir una descripción manual en una línea no equivale a seleccionar su ficha de producto.
La gestión de clientes, catálogo y stock conecta esas fichas con los documentos. Los albaranes están disponibles desde el plan Empresario. Puedes consultar los estados y las condiciones de conversión en la ayuda de albaranes.
Cuatro incidencias que conviene resolver antes de facturar
El pedido era de seis unidades, pero solo entregaste cuatro
El albarán debe recoger la entrega real. Conserva una referencia al pedido y deja identificadas las dos unidades pendientes. No marques seis como entregadas para que coincidan los papeles, porque estarías adelantando una salida que no ha ocurrido.
Añades otro producto a la factura
El vínculo protege las cantidades ya cubiertas por el albarán. No convierte toda la factura en una operación sin efecto sobre el stock. Si añades un artículo con existencias que no estaba cubierto, esa nueva cantidad puede generar su propia salida al emitir. Comprueba que corresponde a una entrega real.
El albarán ya figura como facturado
Abre la factura vinculada antes de crear otra. Factuarea impide convertir el mismo albarán dos veces. Duplicar el documento para sortear ese estado puede producir una segunda venta y una segunda salida de mercancía.
El cliente devuelve una unidad después
Separa la devolución física de la corrección económica. Si cambia una factura emitida, revisa el procedimiento de factura rectificativa. Comprueba también el movimiento de inventario que corresponda. En una factura procedente de albarán, la rectificación no implica por sí sola que la unidad cubierta por esa entrega haya vuelto al almacén.
Qué revisar si las existencias no cuadran
Busca el producto concreto y reconstruye sus movimientos por documento. Empieza por el saldo anterior, localiza la salida de la entrega y comprueba si hay otra factura independiente o un ajuste manual por la misma operación.
- Faltan unidades: revisa si alguien creó una factura nueva en lugar de convertir el albarán.
- Sobran unidades: comprueba el estado de entrega y que la línea está vinculada al producto correcto.
- Hay un ajuste adicional: identifica el motivo antes de compensarlo con otro ajuste.
- La unidad es distinta: contrasta unidades sueltas, cajas y cantidades, no solo el nombre comercial.
El saldo final ayuda a detectar el problema. El historial permite corregir su causa. Ajustar existencias sin localizar el documento que originó la diferencia puede ocultar el error y repetirlo en la siguiente entrega.
Preguntas frecuentes sobre albaranes y facturas
¿Un albarán firmado significa que está cobrado?
No. La firma deja constancia de la recepción en las condiciones documentadas. El pago se registra aparte y puede ser parcial. En Factuarea, la firma del albarán es opcional y no equivale a un registro de cobro.
¿Un presupuesto descuenta existencias?
En Factuarea, un presupuesto no genera la salida documental de stock. Tampoco lo hace una factura en borrador. La salida se produce al entregar el albarán o al emitir la factura, teniendo en cuenta las cantidades ya cubiertas.
¿Por dónde empiezo si trabajo con documentos separados?
Prueba una operación completa con un solo producto: entrega, factura vinculada y cobro. Contrasta las cantidades en cada paso. Después utiliza ese mismo circuito para las siguientes ventas desde la gestión de facturación de Factuarea.